
 Siren
11 Ноября
Китай оценивает налог на проценты по облигациям, поскольку доходность близка к рекордно низкому уровню
По словам источников, знакомых с ситуацией, Китай изучает возможность введения налога на процентный доход от государственных облигаций, что потенциально может способствовать росту доходности, которая находится на рекордно низком уровне.
По словам источников, пожелавших остаться анонимными, поскольку информация не является публичной, в ходе проведенного в прошлом месяце опроса Народного банка Китая, в котором участвовал ряд кредитных учреждений, банку задали вопрос о том, как 25-процентный налог на процентный доход от их инвестиций в государственные облигации повлияет на их интерес к таким ценным бумагам. Банкам было предложено указать, снизится ли их спрос менее чем на 10%, 20%, 30% или более чем на 30%.
Из опроса неясно, будет ли введен налог и — если да, то как скоро, добавили источники. В настоящее время Китай освобождает предприятия и частных лиц от налога на процентный доход по этим ценным бумагам.
Народный банк Китая и Министерство финансов не ответили на запросы о комментариях, отправленные по факсу.
Отмена налоговых льгот соответствовала бы усилиям правительства по укреплению сбора налогов в условиях низких доходов. Это также повысило бы доходность китайских облигаций, поскольку инвесторы стремятся к более высокой доходности, чтобы компенсировать налоговые платежи. В этом году базовые ставки по 10-летним облигациям снижаются на фоне опасений по поводу замедления роста внутренней экономики и спада на фондовом рынке.
Доходность 10- и 30-летних государственных облигаций Китая после публикации отчета Bloomberg отменила ранее наблюдавшееся снижение. Фьючерсы на 30-летние государственные облигации упали на 0,47%, что стало самым большим падением с 30 октября.
«Всегда рискованно, когда рынки ориентированы в одном направлении», — сказала Линн Сонг, главный экономист ING Bank по Большому Китаю, добавив, что политики, возможно, не хотят, чтобы инвесторы воспринимали дальнейший рост стоимости облигаций как нечто само собой разумеющееся.
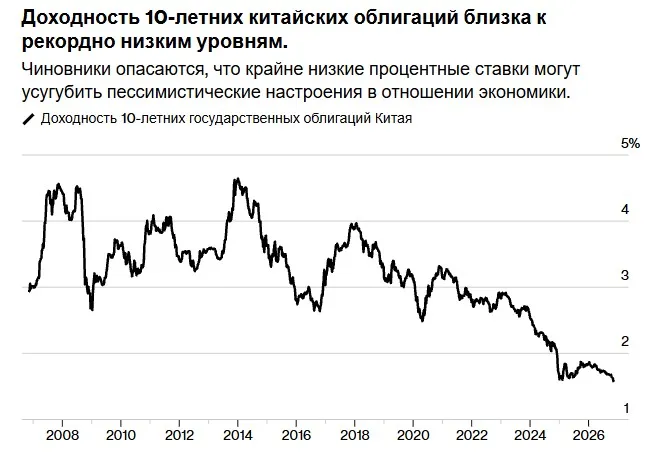
Идея налога на проценты по кредитам вызвала дискуссию на рынке.
Согласно подсчетам местной брокерской компании Huatai Securities, если бы был введен 25-процентный налог, и это полностью отразилось бы на ценообразовании, это означало бы увеличение доходности 10-летних государственных облигаций на 52 базисных пункта при сохранении той же доходности после уплаты налогов. Huatai ожидает, что фактическое увеличение доходности вновь выпущенных 10-летних государственных облигаций будет меньше, примерно на 10-20 базисных пунктов.
По оценкам Guohai Securities, введение налога только на облигации местных органов власти может привести к аналогичному увеличению доходности — потенциально подняв доходность 10-летних местных облигаций примерно с 1,68% до 2,25%, хотя фактическое изменение, вероятно, будет значительно меньше.
Позиция Китая зеркально отражает ситуацию в других крупных экономиках мира, где политики сталкиваются с исторически высокими доходностями. В прошлом Народный банк Китая пытался охладить рынок, когда наблюдал лихорадочную скупку долгосрочных государственных облигаций. Он проявлял бдительность в отношении рисков для финансовой стабильности, возникающих в результате роста цен на облигации, подпитываемого ставками с использованием заемных средств, а также риска того, что пессимизм инвесторов в отношении перспектив экономики укрепится из-за низких доходностей.
После многомесячного роста, в результате которого доходность облигаций упала до рекордно низких уровней в 2024 году, центральный банк выступил с вербальным противодействием сторонникам роста цен на облигации, в то время как регулирующие органы расследовали незаконную торговую деятельность.
Риски банков
Банки будут особенно уязвимы к любому новому сбору с процентного дохода по облигациям, поскольку коммерческие кредиторы являются крупнейшими держателями государственных облигаций Китая на сумму около 100 триллионов юаней (15 триллионов долларов). По данным Министерства финансов, более 60% обоих рынков находятся в руках банков.
Изменение налогового режима государственных облигаций потребует внесения поправок в закон, в то время как изменение налогового режима облигаций местных органов власти может быть осуществлено путем внесения изменений в существующие административные правила.
По оценкам Huatai, если бы проценты по всем выпущенным государственным облигациям облагались налогом, институциональные инвесторы столкнулись бы с дополнительными ежегодными налогами в размере около 459 миллиардов юаней. Согласно опубликованному в этом месяце отчету, эта сумма в первый год была бы примерно в десять раз меньше, если бы налог применялся только к новым выпускам.
В Китае корпоративные облигации уже облагаются подоходным налогом. Держатели государственных облигаций, за исключением физических лиц, также обязаны платить налог на добавленную стоимость.
В настоящее время проценты по государственным облигациям освобождены от корпоративного подоходного налога. Отмена этой льготы уравняла бы такие выплаты с корпоративным доходом, который обычно облагается налогом по ставке 25%, поскольку власти сокращают налоговые льготы, чтобы компенсировать снижение доходов от продажи земли. Но это также чревато повышением стоимости государственного финансирования за счет роста доходности — если инвесторы начнут массово продавать облигации.
Источник: Bloomberg