
 Siren
Сегодня 13:47
Китайские облигации становятся источником дешевых денег для заемщиков по всему миру
Китай позволяет потоку дешевых денег свободно циркулировать через свои границы, превращая страну в редкий источник недорогого финансирования для иностранных заемщиков.
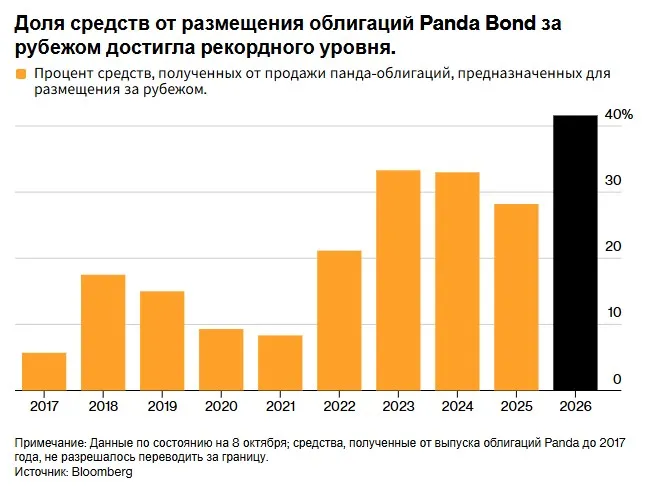
Согласно данным Bloomberg, регулирующие органы одобрили вывод за границу более 40% средств, полученных от продажи панда-облигаций в этом году, что является рекордным показателем. Это составляет до 130 миллиардов юаней (19 миллиардов долларов), также являясь историческим максимумом. Панда-облигации — это облигации, номинированные в юанях, выпущенные в материковом Китае зарубежными заемщиками.
Эти изменения напоминают ситуацию в Японии несколько десятилетий назад, когда рекордно низкие процентные ставки и избыток внутренних сбережений привели к оттоку капитала за рубеж — хотя потоки капитала из Китая по-прежнему составляют лишь ничтожную долю от этого. Сдержанная инфляция и слабая экономика привели к снижению процентных ставок, в то время как стоимость заимствований в других странах растет, а Пекин также ослабляет контроль над трансграничными потоками, стремясь к большей глобальной роли юаня.
«Эмитенты, использующие программу Panda, просто обнаруживают, что стоимость заимствований на внутреннем рынке юаня становится все более конкурентоспособной по сравнению с другими странами», — говорит Дариуш Ковальчик, руководитель отдела кросс-активной стратегии в Азии в Banco Bilbao Vizcaya Argentaria SA. Он также добавил, что Пекин ослабил ограничения на вывод средств за границу в рамках своих усилий по расширению международного использования юаня.
Разница в стоимости заимствований существенна. Доходность 10-летних государственных облигаций Китая в пятницу составила 1,68%, по сравнению с 5,24% для казначейских облигаций США и 3,02% для государственных облигаций Японии с тем же сроком погашения.
Новые игроки
Несколько лет назад на рынке «панда-облигаций» доминировали офшорные структуры китайских компаний и иностранные автопроизводители, финансирующие свою деятельность в Китае. Теперь рынок стал глобальным, привлекая партнеров по инициативе «Один пояс, один путь», включая Венгрию, Словению, Казахстан, Пакистан и Индонезию, а также таких кредиторов, как Deutsche Bank AG, Morgan Stanley и Crédit Agricole SA.
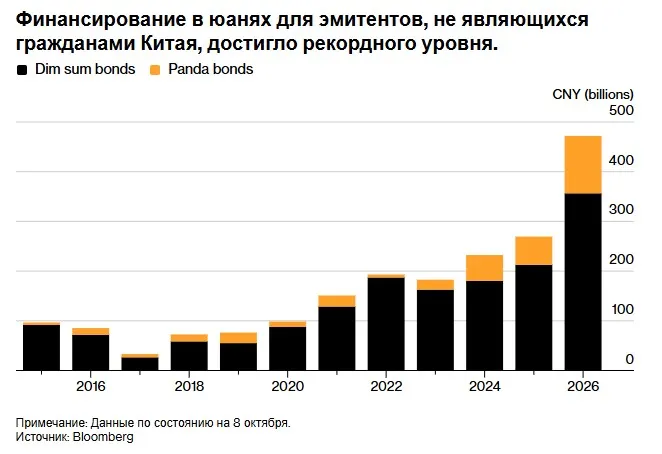
Согласно данным Bloomberg, иностранные эмитенты привлекли 115,5 млрд юаней к 8 октября, что вдвое больше, чем за весь прошлый год. Сейчас на их долю приходится 47% рынка, по сравнению с 13% три года назад.
И это еще не все. Австралийская компания Fortescue Ltd. рассматривает возможность дебюта на рынке с привлечением 3 миллиардов юаней, а бразильский гигант по добыче железной руды Vale SA обдумывает аналогичный шаг. UBS Group AG в августе привлекла 2 миллиарда юаней под 1,78% годовых, что является самым низким купоном за всю историю для пятилетних облигаций типа «панда» от иностранного финансового учреждения.
Спрос растет и за рубежом. Продажи облигаций «дим сум» — номинированных в юанях долговых обязательств, выпущенных за пределами материкового Китая, — уже превысили прошлогодний рекорд, достигнув 1 триллиона юаней, а доля эмитентов, не являющихся китайцами, выросла с 23% до 35%, согласно данным, собранным Bloomberg.
Речь идёт не только облигациях. Китайские банки также предоставляют более дешёвые кредиты в юанях через границы, более агрессивно конкурируя с глобальными кредиторами. По словам источников, знакомых с ситуацией и пожелавших остаться анонимными, поскольку обсуждение конфиденциальной информации не носит никакого отношения, государственные финансовые учреждения Казахстана и Узбекистана в настоящее время ведут переговоры о привлечении новых кредитов в юанях.
Одобрение Пекина
Ничего из этого не происходит без одобрения Пекина. В конце 2022 года регулирующие органы объявили о правилах, позволяющих эмитентам панда-облигаций конвертировать полученные средства в иностранную валюту, как для использования в Китае, так и за рубежом.
Отчасти это объясняется стремлением Пекина к интернационализации юаня. Более развитый рынок финансирования в юанях предоставляет иностранным заемщикам еще один источник финансирования, одновременно стимулируя торговлю, инвестиции и финансирование в китайской валюте, что помогает снизить зависимость Китая от финансовой системы, основанной на долларе.
Еще одна причина — устойчивый торговый профицит Китая. Страна зарабатывает на экспорте больше, чем тратит на импорт, в результате чего образуется большой объем внутренних сбережений, которые нужно куда-то направить. Панда-облигации предоставляют такую возможность, позволяя китайским инвесторам предоставлять кредиты иностранным компаниям и правительствам в юанях.
«Панда-облигации предназначены для реинвестирования профицита текущего счета Китая», — сказал Тимоти Тан, стратег Bloomberg Intelligence. Рынок пока невелик, но Тан ожидает его роста, поскольку Китай стремится к увеличению объемов расчетов в юанях. Это повысит спрос на резервы юаня и позволит компаниям иметь больше валюты для инвестиций, добавил он.
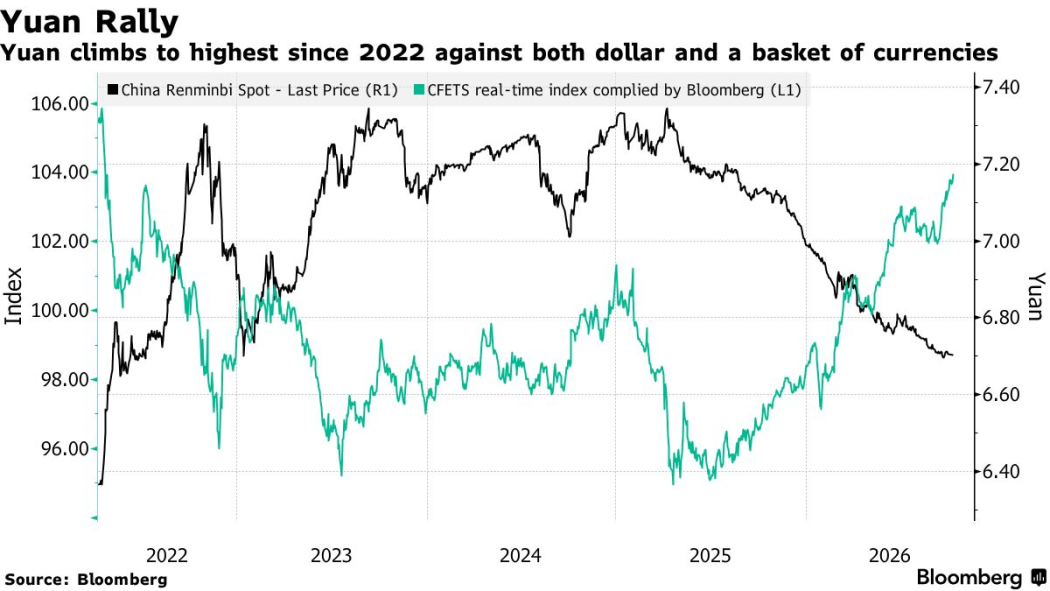
Сильная валюта облегчает это. Рост юаня более чем на 6% по отношению к доллару за последний год ослабил опасения по поводу оттока капитала, которые ранее заставляли регуляторов с опаской относиться к выводу денег из страны. Но это также увеличивает затраты на погашение кредитов для заемщиков, которые обменивают средства, полученные от операций в юанях, на иностранную валюту. Хеджирование этого риска обходится примерно в 3%, что сводит на нет большую часть сбережений.
Заемщики, использующие юань для торговли с Китаем, могут избежать этих издержек. В первом полугодии на эту валюту пришлось 29% товарооборота Китая, что на один процентный пункт больше, чем годом ранее.
«Если вы действительно привлекаете юани для расчетов по сделкам, номинированным в юанях, вы можете сэкономить на издержках хеджирования», — сказал Самуэль Цзе, старший экономист DBS Group Holdings Ltd. «Вы привлекаете юани, используете юани, и внезапно эти дополнительные расходы остаются у вас в кармане».
Япония
Япония дает представление о том, к чему может привести дешевое валютное финансирование. Токио открыл свои финансовые рынки и способствовал более широкому использованию иены в 1980-х годах. Годы сверхнизких процентных ставок позже превратили иену в основной источник дешевого глобального финансирования. Китай же выбирает более контролируемый путь, способствуя более широкому использованию юаня, сохраняя при этом ограничения на потоки капитала и регулируя обменный курс.
Поскольку стоимость заимствований для Китая значительно ниже, чем для США, привлекательность юаня может сохраниться. А по мере углубления торговых связей все больше заемщиков найдут естественное применение юаню.
«Это может постепенно укрепить роль Китая, превратив его из крупной торговой державы, работающей преимущественно в рамках долларовой системы, в поставщика глобальных альтернатив финансирования, расчетов и инвестиций», — заявил Вэй Ли, руководитель отдела мультиактивных инвестиций в BNP Paribas Securities (Китай).
Источник: Bloomberg