
 Siren
Сегодня 04:45
Китайская программа «мини-стимулирования», как ожидается, обеспечит достижение целевого показателя ВВП, но не более того
Последний пакет мер экономического стимулирования Китая, по всей видимости, направлен на поддержание экономического роста на заданном уровне, а не на его масштабное оживление, в результате чего основная проблема слабости спроса в стране остается практически нерешенной.
После закрытия рынков во вторник правительственные ведомства представили информацию о субсидиях на ипотеку и расширении поддержки со стороны центрального банка. Накануне Государственный совет Китая пообещал ввести «пакет практических и эффективных дополнительных мер» для достижения целей экономического и социального развития в этом году.
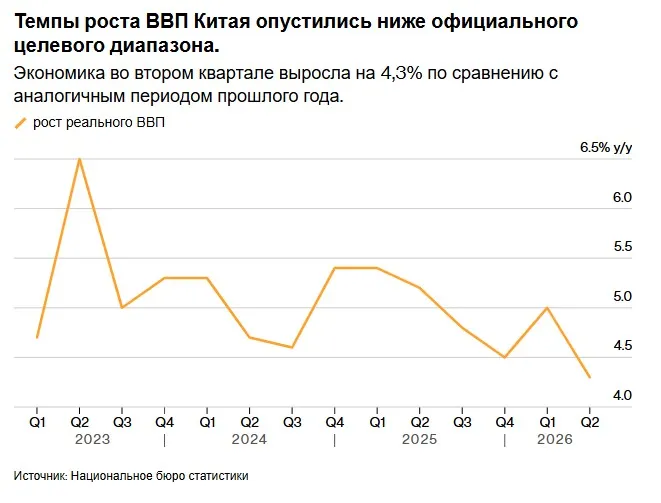
Эти меры представляют собой крупнейшую программу стимулирования экономики с сентября 2024 года и повышают вероятность того, что Китай достигнет целевого показателя годового роста в 4,5-5% после того, как темпы роста в прошлом квартале опустились ниже этого диапазона. Тем не менее, объявленные на данный момент меры носят целенаправленный характер, отражая стремление политиков стабилизировать рост без применения масштабных мер фискального стимулирования.
«Это должно подстегнуть рост настолько, чтобы достичь нижней границы диапазона», — сказал Дункан Вригли, главный экономист по Китаю в Pantheon Macroeconomics. Но «это не решит структурные дисбалансы Китая, связанные с вялым внутренним спросом и высокой зависимостью от экспорта», — добавил он, и это мнение разделяют многие.
Среди объявлений, сделанных во вторник:
➡️ Министерство финансов начнет предоставлять ипотечные субсидии отвечающим требованиям покупателям жилья с четверга.
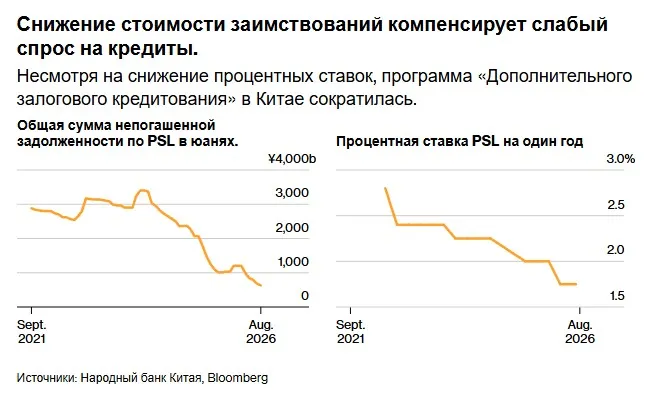
➡️ Народный банк Китая расширил квоту программы кредитной поддержки банков для финансирования инфраструктурных проектов и предоставления кредитов целевым секторам, включая технологические компании и малые предприятия.
➡️ Народный банк Китая также снизил процентную ставку по этой программе — механизму обеспеченного дополнительного кредитования — на 25 базисных пунктов, до 1,5%.
Эти меры были приняты после нескольких месяцев ухудшения экономических показателей, которые указывали на дальнейшую потерю темпов роста после разочаровывающего второго квартала. Это также демонстрирует, что спустя два года после масштабного пакета мер , который произвел фурор на рынках, внутренний спрос в Китае недостаточен для поддержания роста валового внутреннего продукта, на который рассчитывают руководители.
Объявления в основном соответствовали ожиданиям адресной поддержки, а не более широкого смягчения денежно-кредитной политики. До появления подробностей экономисты Macquarie, включая Ларри Ху, предполагали «мини-стимулирование», направленное на то, чтобы сделать ровно столько, сколько необходимо для обеспечения целевого показателя роста.
Что говорит Bloomberg Economics
«Эти меры обеспечивают некоторую целенаправленную поддержку отдельным регионам, но по своим масштабам и объему они в целом весьма скромны».
Дэвид Ку и Чан Шу.
Как обычно, инвестиции становятся центральным элементом нового плана стимулирования экономики, и ожидается, что фискальная политика возьмет на себя основную нагрузку. Государственный совет предположил целесообразность использования неиспользованных квот на выпуск местных облигаций, выпущенных в предыдущие годы.
Экономисты в целом ожидают, что местным органам власти будет разрешено использовать 500 миллиардов юаней (74,6 миллиарда долларов) из неиспользованной квоты облигаций, что составляет примерно половину от общего объема доступных средств. Это будет аналогично тому, что было предоставлено в 2024 и 2025 годах соответственно.
Правительство может опубликовать более подробную информацию о принимаемых мерах до начала недельных каникул в стране, которые начнутся в четверг, заявил Чжаопэн Син, старший стратег по Китаю в Australia & New Zealand Banking Group. В более широком контексте, по его словам, власти отдают приоритет стабильности в преддверии ключевого заседания правящей Коммунистической партии в следующем месяце.
Поскольку разрыв между недавним ростом и официальным целевым показателем составляет всего 0,2 процентных пункта — по сравнению с разрывом в 0,3–0,4 процентных пункта в 2024 году — в этом году усилия не должны быть столь масштабными, заявил Вригли из Pantheon Macroeconomics.
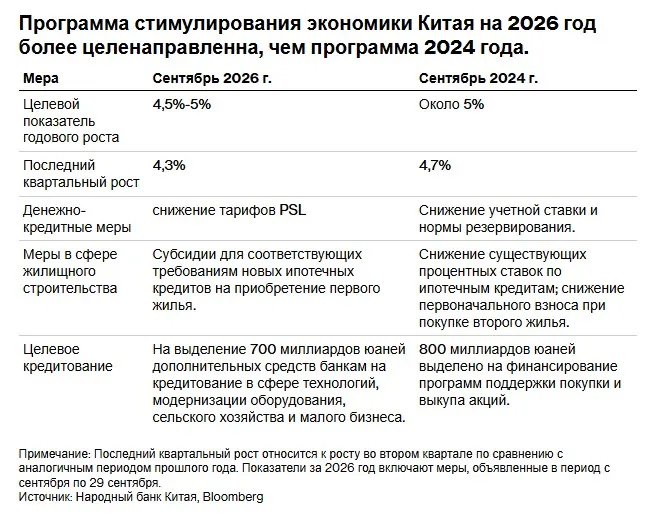
Син упомянул еще один фактор, влияющий на размер денежно-кредитной политики: «Денежно-кредитная политика ограничена внешней средой процентных ставок». Другими словами, любое существенное снижение ставки Народным банком Китая в то время, когда Федеральная резервная система США повышает свою базовую ставку, может оказать понижающее давление на валютный курс Китая и спровоцировать отток капитала.
Проблема в том, что, по мнению экономистов Morgan Stanley во главе с Робином Сингом , скромный пакет мер вряд ли изменит приоритеты китайских домохозяйств и местных властей в отношении сокращения задолженности.
Ожидается, что объявленная во вторник поддержка жилищного сектора принесет пользу городам меньшего размера, учитывая установленные правительством ограничения по площади и стоимости недвижимости для получения новых ипотечных субсидий. Однако это далеко не всеобъемлющая помощь рынку недвижимости, где экономический спад продолжает негативно сказываться на доходах местных органов власти.
Синг и его коллеги заявили, что существует риск того, что провинциальные и муниципальные власти окажутся в ситуации, когда им придется «ужесточать политику на фоне структурно более низких объемов продаж земли и высокого уровня задолженности местных органов власти». По их словам, это окажется « проциклическим » явлением, усугубляющим слабость спроса, а не смягчающим ее.
Компания Morgan Stanley входит в число тех, кто прогнозирует, что годовой рост экономики Китая окажется ближе к нижней границе целевого диапазона.
Дин Шуан, главный экономист Standard Chartered Plc по Большому Китаю и Северной Азии, утверждал, что более эффективным способом поддержки роста было бы направление бюджетных ресурсов Пекина на «ликвидацию скрытого государственного долга и задолженностей , что может смягчить риски снижения темпов роста».
Спад на рынке недвижимости, наряду с мрачными прогнозами относительно доходов, привел к снижению внутреннего спроса, в результате чего рост потребления в последние месяцы практически свелся к нулю. Ощущаемое отсутствие привлекательных проектов — за пределами предпочтительных высокотехнологичных и передовых производственных секторов — также привело к снижению инвестиционных расходов.
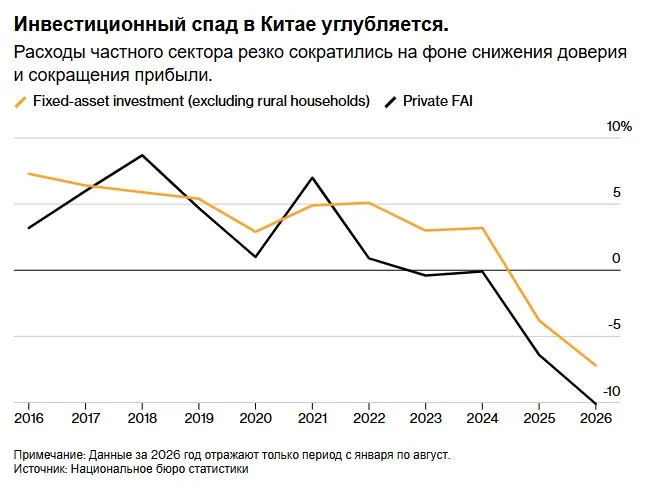
В результате экономический рост Китая в основном опирается на экспорт, который стимулируется глобальным инвестиционным бумом в сфере искусственного интеллекта. Пекинские политики также продолжают уделять основное внимание укреплению технологического сектора внутри страны. Среди областей, в которых чиновники направляют расширенную кредитную поддержку, — так называемая программа развития инфраструктуры «Шесть сетей» .
Эта многотриллионная инфраструктурная инициатива охватывает физические и цифровые системы, от вычислительной техники и телекоммуникаций до логистики и подземных трубопроводных сетей. Однако, как предупредил Синг из ANZ, отдача от этих инвестиций может быть относительно низкой.
Источник: Bloomberg